投资笔记 · DoggyDad 原创
价值投资与投机:两种完全不同的游戏
价值投资与投机的本质区别,不在于持有时间长短,而在于收益来源与决策依据。
60-SECOND BRIEF
一分钟速览
- 投资收益来自企业长期创造的价值,而非猜中下一次价格波动。
- 先分清收益来源,再选择适合自己的方法。
ANSWER-FIRST SUMMARY
本文回答什么问题
价值投资与投机的本质区别,不在于持有时间长短,而在于收益来源与决策依据。
- 主题分类:投资笔记
- 关键词:价值投资、投资哲学、复利
两个人在同一天买入同一家公司的股票,成交价相同,也可能在做完全不同的事。一人估算公司未来能给股东留下多少现金;另一人认为热门概念还会吸引下一批买家。交易记录看不出区别,判断依据却决定了他们在价格下跌时应该怎么行动。
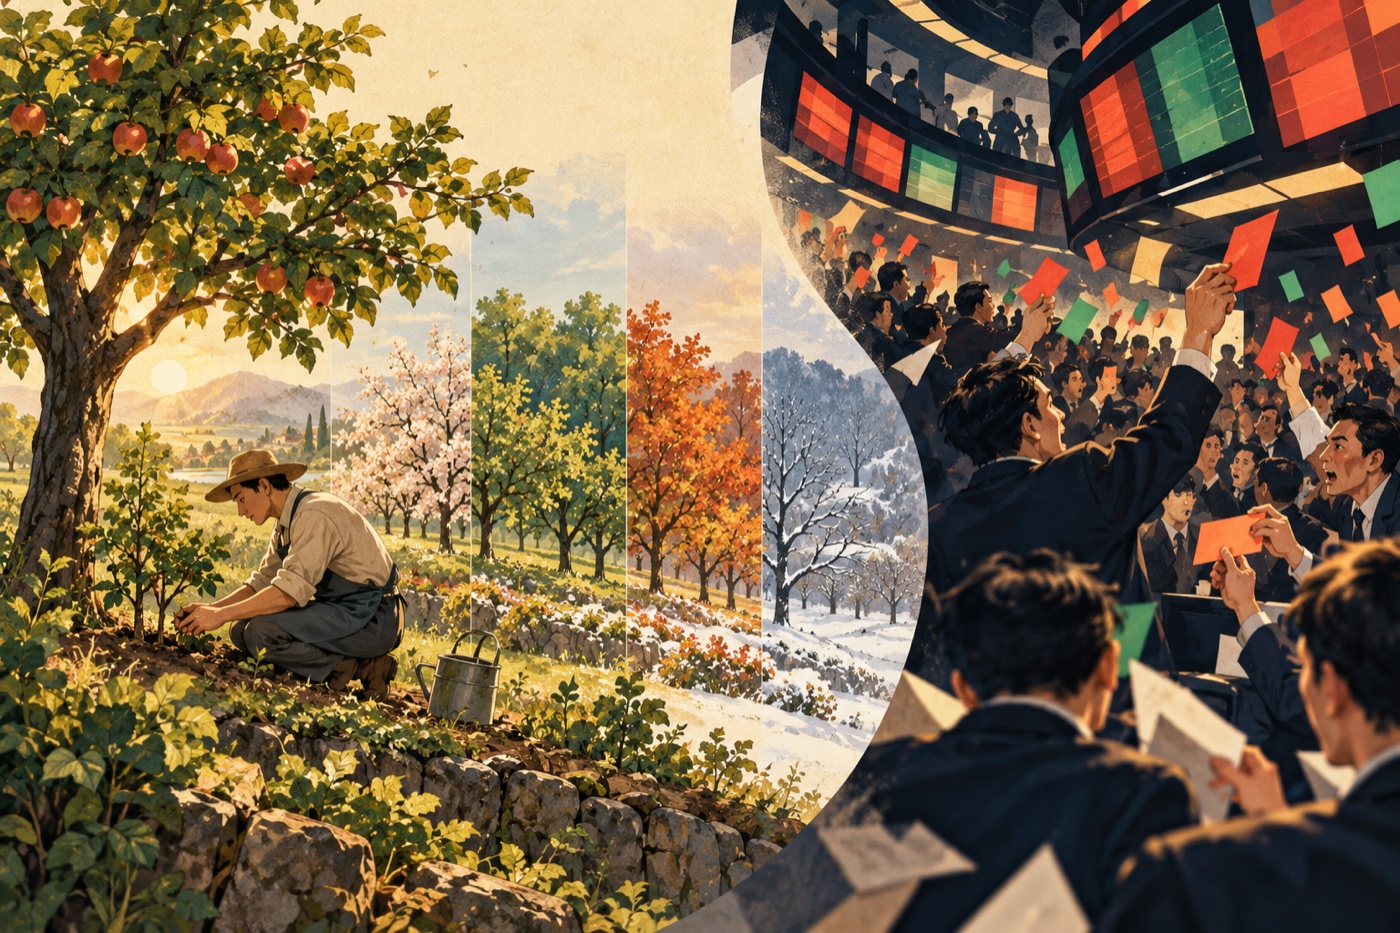
价值投资是一种围绕资产价值与购买价格作决策的方法。它不要求只买低市盈率股票,也不因为持有时间长就自动成立。需要检验的是:预期回报来自哪里,哪些事实支持它,什么变化会使判断失效。
先把股票还原成一门生意
想象一家没有上市的社区洗衣店。你准备购买它的全部股权,首先会调查租约、设备寿命、客户来源、雇员成本,以及一年到底能取走多少钱。即使门口没有电子屏幕,你仍然可以估算购买这家店是否划算。
买上市公司时,多出来的是随时交易的机会,而非另一套经济规律。公司收入不是股东收入,会计利润也不等于可以分配的现金。机器需要更新、客户可能赊账、债权人享有优先请求权,这些都会影响所有者真正得到的回报。
巴菲特在 2013 年股东信的投资讨论中,以农场和房地产说明了研究资产生产能力与押注价格变化的区别。这提供了一种检验思路:暂时关掉行情,你还能否解释这项资产为什么值得拥有?
企业很好,也可能买贵了
以下是一个用于解释估值的假设案例,不对应真实公司。
某资产在支付必要维护成本后,每年可以向所有者分配 10 万元,假设现金流永远不增长,且每年年末分配。如果你为这类风险要求 10% 的回报,简化的永续现金流估值为:
价值 = 每年可分配现金流 ÷ 要求回报率
     = 10 万元 ÷ 10%
     = 100 万元
花 80 万元购买,当前现金收益率为 12.5%;花 150 万元购买,只有约 6.67%。资产相同,买价不同,未来回报就不同。现实中现金流会变、资产未必永续,所以这个公式只是展示价格约束,不是可直接套用的报价器。
如果你愿意付 150 万元,就需要解释更高的价格由什么支持:现金流会增长?风险更低?另有可以变现的资产?“大家都喜欢它”无法替代这些假设。这也是为什么安全边际必须建立在估值之上。
投机不等于必输,投资也不等于必赚
投机可以有研究、有纪律,也可能依赖经过检验的统计优势。把所有交易者都描述成盲目赌博,反而妨碍我们理解市场。问题在于,你有没有把一种需要预测价格、管理仓位和执行成本的活动,误称为“买好公司就不用管”。
同样,“投机长期净结果归零”不是严谨的普遍定律。William Sharpe 的《主动管理的算术》讨论的是:在明确定义的市场中,主动资金的整体毛回报与被动资金相同;考虑更高成本后,整体净回报较低。这是整体与成本的关系,不能推导每位主动投资者都必然亏损。
股票市场也不能简单视为一个固定奖金池。企业可以通过经营产生利润并向股东分配,但也可能破产、稀释旧股东或把现金投入低回报项目。经济增长提供机会,不为任何具体持仓担保。
一笔交易可能同时包含两种逻辑
假设你判断企业合理价值约 100 元,在 70 元买入,同时预计下季度某个事件会促使市场重估。价值判断提供购买基础,事件判断影响兑现时间。两者可以共存,但应该分别记录。
若事件没有发生,企业价值判断可能仍成立;若公司丢失核心客户,原来的估值可能已失效。分清这两种情况,才能避免用“长期投资”给一笔失败的短期押注续命。
可以在下单前写四句话:我购买的经济权益是什么;保守情景下能收到什么;目前价格隐含什么预期;哪项新证据会让我改变判断。如果只能写出“近期很强”“大资金会来”,就应诚实承认这笔交易主要依赖价格行为。
把判断方法与自己的条件匹配
独立研究企业,需要读报表、比较竞争对手并持续更新假设;交易策略需要统计、执行和严格的风险预算。两条路都有成本。选择长期持有分散化基金,则可以降低对单个企业判断的依赖,但仍承受市场风险和买入价格的影响。
真正有用的区分,是让方法、能力和资金期限一致。计划依靠企业现金流赚钱的人,不应被一天的报价支配;依靠短期信号交易的人,也不应在信号消失后假装自己突然变成长期股东。下一篇的能力圈将进一步讨论如何检验自己到底理解到了哪一步。
DISCUSSION
评论与补充